Ставкаот 5,89 %
Суммадо 12 млн ₽
Платёж в месяцот 45 390 ₽
Ставка ниже 6% за счёт субсидии банка
Лицензия ЦБ № 963
Семейную ипотеку дают семьям с детьми по правилам, которые устанавливает государство: оно компенсирует банку разницу между льготной и рыночной ставкой. Условия по возрасту детей и по регионам менялись несколько раз, поэтому актуальные требования стоит сверить на дату заявки — у банка или на сайте оператора программы, ДОМ.РФ.
Льготная ставка действует в пределах лимита суммы, который для столичных регионов выше. Купить можно жильё в новостройке у застройщика или построить дом; вторичный рынок программа допускает лишь в отдельных случаях. Один человек может получить такую ипотеку один раз.
Льготная программа выгодна не каждой семье, поэтому сначала стоит сопоставить свою ситуацию с её условиями.
Ставка по программе у банков, как правило, близка, поэтому различия чаще кроются в сопутствующих условиях.
Не вносите задаток застройщику, пока банк не подтвердил, что объект подходит под программу: если в кредите откажут, вернуть уплаченные деньги бывает непросто.
| Организация и продукт | Ставка | Сумма | Первый взнос |
|---|---|---|---|
 Семейная ипотека Альфа-Банк | от 6 % | до 30 млн ₽ | от 20,1 % |
 Семейная ипотека Сбербанк | от 6 % | до 12 млн ₽ | от 20,1 % |
 Семейная ипотека Совкомбанк | от 5,89 % | до 12 млн ₽ | от 20,01 % |
 Семейная ипотека ВТБ | от 6 % | до 12 млн ₽ | от 20,1 % |
 Семейная ипотека ДОМ.РФ Банк | от 6 % | до 12 млн ₽ | от 20,1 % |
Цифры ориентировочные: итоговые условия организация назначает после рассмотрения заявки.
Семейная ипотека подходит тем, кто покупает новостройку или строит дом и может подтвердить право на льготу. Выгода зависит не только от ставки, но и от страховки, первого взноса и срока. Сверяйте условия на дату заявки и считайте полную стоимость кредита.
Для жителей Кропоткина лимит семейной ипотеки по льготной ставке — 6 млн ₽: такой лимит действует в Краснодарском крае. Сумму сверх лимита банки выдают по рыночной ставке в рамках одного кредита.
Ипотека здесь представлена 16 предложениями в каталоге, минимальная ставка от 5,89 %. Семейная программа здесь есть, а сельская и дальневосточная нет: первая рассчитана на населённые пункты до 30 тысяч жителей, вторая — только на регионы ДФО и Арктической зоны, а Кропоткин находится в Краснодарском крае. Это минимальная ставка из каталога; итоговая зависит от семьи, дохода и условий конкретного банка. Семейную программу стоит сравнивать с обычными предложениями по ставке и переплате. Если семья с детьми, стоит обратить внимание именно на этот вариант. Ставку 5,89 % стоит подтвердить в самом банке до подачи заявки.
Страхование залога при ипотеке обязательно, а страхование жизни добровольно, но без него банк может поднять ставку. Полис можно купить у любой страховой, аккредитованной банком; в Кропоткине работают 10 страховых офисов. Разница в цене полиса между компаниями бывает заметной, поэтому сравнивать стоит внимательно. Если полис навязали при оформлении, от него можно отказаться в течение 30 дней.
Сделку удобнее проводить там, где банк уже работает: в городе 15 отделений, Сбербанк держит четыре, ВТБ три. Ближайший крупный город — Армавир, в 65 километрах, там 32 отделения банков, если нужен более широкий выбор условий. Тихорецк, в 58 километрах, даёт 15 отделений. Майкоп в 99 километрах даёт 23 отделения.
Кропоткин: 15 отделений 9 банков. Больше всего точек: Сбербанк — 4, ВТБ — 3, Совкомбанк — 2. Самая высокая оценка посетителей — Базарная улица, 6 (Банк ВТБ): ★ 5,0 по 50 отзывам. По выходным открыты 2 из 15.

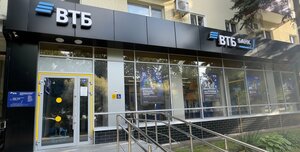


Адреса, часы работы, оценки и фотографии — по данным Яндекс Карт, сентябрь 2026. Перед визитом уточняйте график.
В Кропоткине живёт около 81 тысячи человек, и банковских отделений здесь 15. Сбербанк держит четыре, ВТБ — три, по два у Совкомбанка, по одному у Альфа-Банка, Центр-инвеста, Кубань Кредита, Россельхозбанка и Банка Уралсиб. Адреса отделений приходятся на Красную улицу, улицу Дугинец, улицу Ворошилова, Комсомольскую улицу, улицу Строителей и улицу 30 лет Победы.
Лучший по отзывам — отделение ВТБ на Базарной улице, 6: рейтинг 5, 50 отзывов, работает ежедневно с 08:00 до 17:00. В выходные работают два отделения, круглосуточного нет ни одного. Ближе всего Гулькевичи в 12 километрах, там восемь отделений. В Новокубанске, в 52 километрах, восемь отделений, в Новоалександровске, в 51 километре, шесть. Тихорецк в 58 километрах и Армавир в 65 километрах дают больше выбора: 15 и 32 отделения.
Для банкоматов картина другая: в городе 67 устройств, из них 29 у Сбербанка и 11 у ВТБ, ещё 6 у Т-Банка, у которого в городе нет отделения. 17 банкоматов работают круглосуточно. В каталоге есть ещё 12 банков без отделения в Кропоткине, среди них Ozon Банк и Яндекс Банк. Если нужного банка здесь нет, например Газпромбанка или Райффайзенбанка, в самом Кропоткине можно обратиться в региональные Центр-инвест и Кубань Кредит, у каждого по одному отделению.
Семьи, где с 2018 года родился ребёнок и ему не больше 6 лет, семьи с двумя и более несовершеннолетними детьми, а также семьи с ребёнком-инвалидом. Ставка — не выше 6% годовых.
По большинству программ — от 20%. Без взноса можно взять ипотеку под залог имеющейся недвижимости, ставка будет выше.
Да, в любой момент без штрафов. Выгоднее уменьшать срок: переплата по процентам снижается сильнее.
По закону — только страхование залога. Страхование жизни и титула добровольное, но без него банк может повысить ставку.
